Nubank Não Aumenta Limite? Veja o Erro que Você Está Cometendo

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por Que o Nubank Não Aumenta Limite? Entenda a Lógica do Algoritmo
- Passo 1 — A Foto de Perfil e Por Que Ela Importa para o Algoritmo do Nubank
- Passo 2 — Open Finance Nubank: Quando Ativar (e Quando Não Ativar)
- Passo 3 — Como Editar os Dados do Perfil Corretamente no Aplicativo
- Passo 4 — Perfil de Investidor: O Campo que Poucos Preenchem no Nubank
- Score Alto e Nubank Nega Limite? O Problema Pode Ser o Rating Bancário
- Como Destravar o Nome nos Bancos e Melhorar o Rating Bancário
- Como Aumentar o Limite do Nubank: Os 2 Pilares que Realmente Funcionam
Você usa o cartão todo mês, paga a fatura em dia, mantém a conta ativa — e ainda assim o limite do cartão Nubank simplesmente não sobe. Se essa situação soa familiar, saiba que você não está sozinho. É uma das reclamações mais comuns entre usuários do banco digital, e a frustração é completamente compreensível.
O problema, na maioria dos casos, não está no que você fez de errado — está no que você ainda não fez. Existem dois motivos principais pelos quais o Nubank não aumenta limite, e os dois têm solução dentro do próprio aplicativo. O primeiro é um cadastro incompleto ou inconsistente. O segundo é algo que a maioria das pessoas nunca ouviu falar: o rating bancário.
E aqui está o detalhe que muda tudo: o score do Serasa não é o fator determinante para o Nubank liberar limite. Isso mesmo. Você pode ter 900 pontos no Serasa e ainda ter o limite travado. Neste artigo você vai ver, passo a passo, o que fazer para aumentar limite Nubank de verdade.
Por Que o Nubank Não Aumenta Limite? Entenda a Lógica do Algoritmo
O limite do cartão de crédito parece um mistério para muitos usuários. Mas existe uma lógica clara por trás disso — e entender essa lógica é o primeiro passo para resolver o problema.
O erro que quase todo usuário comete
A maioria das pessoas abre a conta no Nubank, começa a usar o cartão e espera passivamente que o limite aumente com o tempo. Parece razoável, mas não funciona assim.
O Nubank é um banco digital baseado em algoritmo. Não existe gerente que te liga para conversar sobre o seu perfil. A avaliação é automática, feita por um sistema que analisa os dados que você forneceu — e só esses dados.
Se o seu cadastro estiver incompleto, desatualizado ou com informações que se contradizem, o algoritmo simplesmente trava. Ele não pede para você corrigir. Ele só para de aprovar aumento.
Preencher o cadastro de forma completa e consistente é a ação mais impactante que você pode tomar hoje. O segundo problema — o rating bancário — será explicado mais adiante, e ele é ainda mais importante do que o cadastro.
Passo 1 — A Foto de Perfil e Por Que Ela Importa para o Algoritmo do Nubank
Parece detalhe pequeno demais para importar. Mas não é.
A foto de perfil no aplicativo do Nubank não é apenas estética. Ela funciona como um sinal para o algoritmo de que existe uma pessoa real por trás daquela conta. Contas com rostos identificáveis transmitem menos risco de fraude percebido pelo sistema do que contas com paisagens, desenhos ou sem imagem nenhuma.
Isso não significa que sua conta será bloqueada por não ter foto. Significa que, em uma avaliação automática de risco, cada sinal conta — e uma foto nítida, atual, com o rosto visível, fala a favor do seu perfil.
A instrução é simples: abra o app, toque no ícone do seu perfil e carregue uma foto de rosto visível e recente. Trinta segundos de ação que podem fazer diferença na avaliação automática do seu cadastro.
Passo 2 — Open Finance Nubank: Quando Ativar (e Quando Não Ativar)
O Open Finance é um sistema criado pelo Banco Central que permite que o Nubank acesse seu histórico financeiro em outros bancos — mas apenas com a sua autorização expressa. A ideia é que, ao compartilhar esse histórico, o banco tenha uma visão mais completa do seu perfil e possa oferecer melhores condições.
Na teoria, é ótimo. Na prática, depende do seu histórico.
Quando o Open Finance pode prejudicar o seu limite
Pense assim: ativar o Open Finance é como abrir a porta de todas as suas contas bancárias para o Nubank ver ao mesmo tempo. Se todas estão organizadas — sem dívidas, sem restrições, com movimentação saudável —, ótimo. O Nubank enxerga um perfil mais completo e isso pode acelerar o aumento de limite.
Mas se você tem ou já teve restrições em algum banco — dívida negociada com desconto, cheque especial estourado, conta encerrada no negativo —, ativar o Open Finance pode expor esse histórico. E isso piora a avaliação, não melhora.
Antes de ativar, pense com honestidade: meu histórico em todos os bancos é limpo? Se houver qualquer dúvida, não ative ainda.
Quando é seguro utilizar o Open Finance
Se você nunca teve restrição em nenhum banco, nunca negociou dívida com desconto e tem conta ativa com bom histórico em outra instituição, ativar o Open Finance pode ser um diferencial positivo.
Para acessar: no app do Nubank, vá em “Perfil” > “Open Finance” e avalie com cuidado antes de confirmar. Quando estiver em dúvida, não ative. O preenchimento correto do cadastro já é um primeiro passo muito mais seguro.
Passo 3 — Como Editar os Dados do Perfil Corretamente no Aplicativo
Esta é a seção mais prática do artigo. Aqui você vai saber exatamente o que verificar, campo por campo.
Nome, e-mail, telefone e endereço — por que a consistência importa
O Nubank cruza seus dados com bases externas: Receita Federal, operadoras de telefone, bureaus de crédito. Se o endereço cadastrado no app não bate com o CEP associado ao seu CPF, isso gera uma inconsistência — e inconsistências travam a aprovação automática de limite.
Verifique os seguintes campos:
- Nome completo — exatamente igual ao que está no CPF
- E-mail — ativo, acessível e que você realmente usa
- Telefone — com DDD correto e número atual
- Endereço — atualizado, com CEP válido e que corresponde ao seu cadastro na Receita
Para editar: no app, acesse “Perfil” > “Editar dados pessoais” e revise cada campo com atenção.
Como declarar a renda mensal de forma estratégica e verídica
A renda mensal é um dos campos mais sensíveis do cadastro. E os usuários erram por dois extremos: colocam um valor muito baixo por humildade, ou inflam o número achando que isso vai ajudar.
O segundo erro é arriscado. O Nubank pode solicitar comprovante de renda a qualquer momento. Declarar um valor que você não consegue comprovar cria um problema real.
Para quem tem renda variável — autônomos, vendedores, prestadores de serviço —, a abordagem mais honesta e estratégica é declarar a média mensal dos últimos três meses. Se em um mês você ganhou R$ 2.000, no outro R$ 3.000 e no terceiro R$ 2.500, declarar R$ 2.500 é razoável e defensável.
Para atualizar: acesse “Perfil” > “Dados financeiros” > “Renda mensal”.
Dados complementares — profissão, estado civil e CNPJ da empresa
Esta é a seção mais ignorada pelos usuários — e uma das mais relevantes para o algoritmo. Muita gente nem sabe que ela existe.
O Nubank cruza a profissão declarada com o CNPJ informado. Se você diz que é sócio de uma empresa mas informa um CNPJ que não tem o seu CPF vinculado no Cadastro Nacional, o sistema detecta a incoerência na hora.
O estado civil também importa. Um usuário casado com cônjuge empregado representa um perfil de risco diferente de um solteiro com a mesma renda declarada.
Instrução prática: acesse “Perfil” > “Dados complementares” e preencha todos os campos disponíveis — profissão, situação profissional, nome da empresa, CNPJ (se aplicável) e estado civil.
Se você é autônomo sem CNPJ, declare corretamente como “autônomo” ou “profissional liberal”. Isso já é suficiente. Não invente empresa nem CNPJ de terceiros.
Passo 4 — Perfil de Investidor: O Campo que Poucos Preenchem no Nubank
O Nubank oferece produtos de investimento por meio do NuInvest e, durante o cadastro, solicita que o usuário defina seu perfil de investidor: conservador, moderado ou agressivo.
A maioria dos usuários nunca preenche esse campo. E isso é um erro silencioso.
Preencher o perfil de investidor sinaliza ao algoritmo que você conhece o aplicativo, está engajado com o ecossistema do Nubank e tem uma relação madura com finanças. Não importa qual perfil você escolhe — o que importa é que o campo esteja preenchido.
Para acessar: no app, vá em “Investimentos” > “Perfil de investidor” e responda o questionário curto. São poucas perguntas e leva menos de dois minutos.
Completar todos os campos disponíveis no app é, em essência, falar a língua do algoritmo. Cada campo vazio é uma informação que o sistema não tem — e que pode estar travando a aprovação do seu limite.
Score Alto e Nubank Nega Limite? O Problema Pode Ser o Rating Bancário
Aqui está a informação que mais surpreende as pessoas — e que explica por que tantos usuários com “nome limpo” continuam com limite travado.
O que é o Rating Bancário e como ele funciona
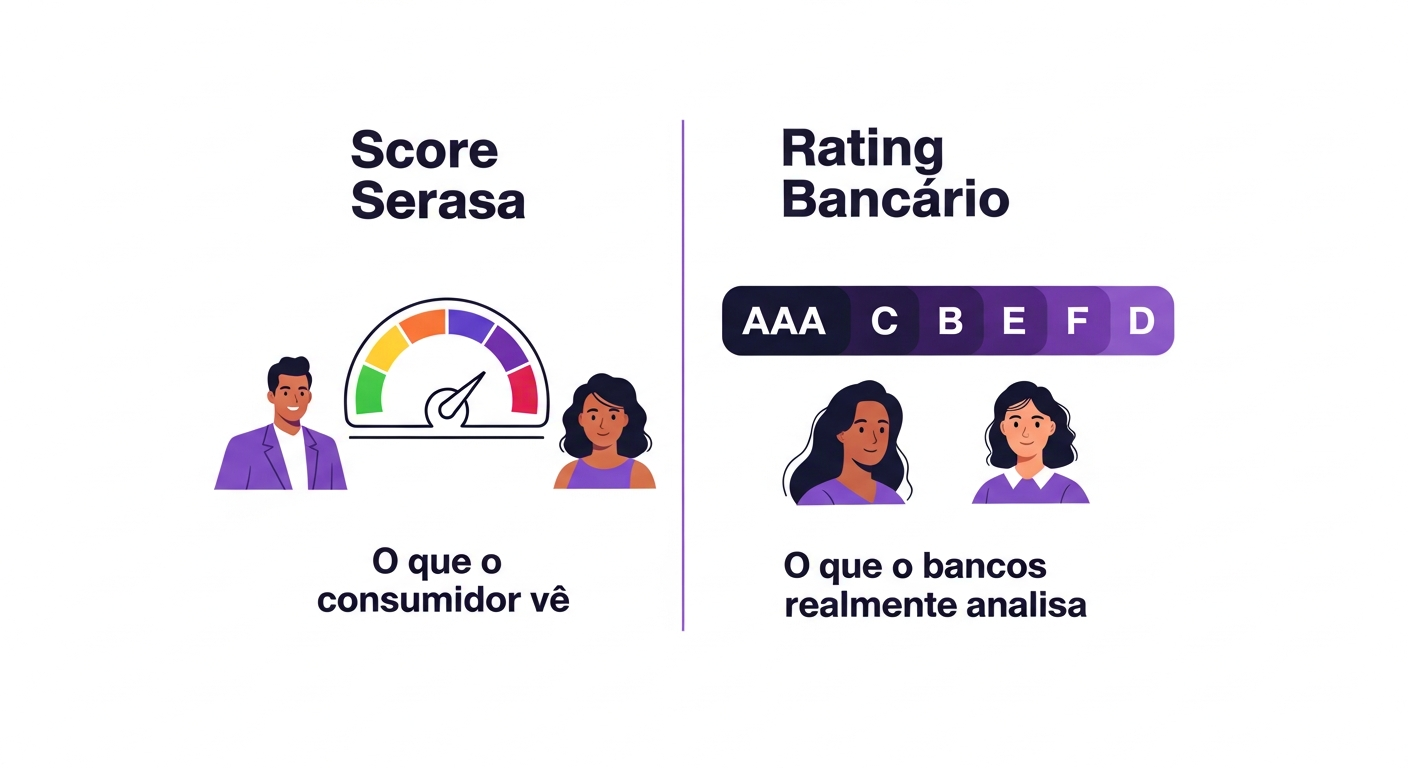
O score do Serasa é uma ferramenta voltada ao consumidor. É amplamente divulgado, fácil de consultar, e todo mundo conhece. Mas os bancos não utilizam o score do Serasa como critério principal de aprovação de crédito.
Os bancos utilizam um sistema interno chamado rating bancário — uma classificação por letras, semelhante ao rating de crédito corporativo (AAA, AA, A, BBB, BB, B, C, D), que reflete o comportamento do usuário dentro do sistema bancário.
Pense assim: o score do Serasa é como a nota da escola que você mostra para os amigos. O rating bancário é o que o banco enxerga no seu histórico real — e ele não te conta essa nota.
Um usuário pode ter score 900 no Serasa e ainda assim ter um rating bancário baixo. Isso explica por que pessoas com nome limpo continuam tendo crédito negado ou limite do cartão Nubank travado.
Comportamentos como dívidas renegociadas com desconto, cheque especial estourado ou contas encerradas no negativo são exemplos do tipo de histórico que pode impactar negativamente esse rating — mas os critérios exatos variam por instituição e não são divulgados publicamente.
Por que o gerente do banco nunca perguntou o seu score do Serasa
Já reparou que, quando você vai a um banco pedir crédito, o gerente nunca abre o aplicativo do Serasa? Ele consulta o sistema interno da instituição — que já tem todo o seu histórico: se você já foi cliente, se encerrou conta no negativo, se renegociou dívida com desconto, se tem cheque devolvido.
Melhorar o score do Serasa é útil para algumas situações: aprovação em lojas, aluguel de imóvel, alguns serviços. Mas para banco, o que vale é o rating bancário. São dois sistemas diferentes, com lógicas diferentes.
📌 Leia também:
- Score Alto e Reprovado? Entenda o Rating Que os Bancos Usam
- RATING: o que é, e como funciona essa classificação interna?
- O Rating Bancário: O que você precisa saber antes de sentar com o gerente
Como Destravar o Nome nos Bancos e Melhorar o Rating Bancário
O rating bancário não melhora da noite para o dia. Mas existem ações concretas que aceleram o processo — e a primeira delas é simplesmente saber que ele existe.
- Quitar dívidas pelo valor cheio sempre que possível. Negociações com desconto encerram a dívida juridicamente, mas podem deixar marcas no histórico bancário. Se der para pagar o valor original, faça isso.
- Nunca encerrar uma conta com saldo negativo. Conta encerrada no vermelho é um dos sinais mais negativos que o sistema bancário registra.
- Movimentar a conta regularmente. Depósitos, pagamentos, PIX — contas ativas com movimentação consistente demonstram uso saudável do sistema financeiro.
- Ter paciência com o processo. O rating bancário melhora ao longo de meses de comportamento consistente. Não existe atalho — mas existe um caminho claro.
Como Aumentar o Limite do Nubank: Os 2 Pilares que Realmente Funcionam
Vamos recapitular o que realmente importa para aumentar o limite do cartão de crédito do Nubank.
Existem dois e somente dois pilares: o cadastro completo e correto no aplicativo e o rating bancário. Esses são os fatores que o algoritmo do Nubank realmente avalia.
O checklist do cadastro é:
- ✅ Foto de perfil atualizada, com rosto visível
- ✅ Open Finance avaliado com cuidado — ativar apenas se o histórico em todos os bancos for limpo
- ✅ Dados pessoais consistentes — nome, e-mail, telefone e endereço alinhados com o CPF
- ✅ Renda declarada de forma verídica — sem inflar, sem subestimar
- ✅ Dados complementares preenchidos — profissão, empresa, CNPJ (se aplicável) e estado civil
- ✅ Perfil de investidor respondido no NuInvest
Sobre o rating bancário: não há atalho, mas há processo. E o primeiro passo é entender que ele existe — porque a maioria dos usuários do Nubank nunca ouviu falar.
Agora você sabe o que essa maioria não sabe. Use esse conhecimento.
Se este artigo foi útil, compartilhe com alguém que também está com o limite Nubank travado — essa informação faz diferença de verdade.



